누수 보험(일상배상책임) 청구는 이렇게 합니다
우리 집에서 샌 물로 아랫집이 피해를 봤다면 가입한 일상배상책임보험(가족일상배상책임 특약 포함)으로 처리할 수 있을 때가 많습니다. 원인 확인 자료가 핵심입니다.
김후락 대표 기사(경력 10년 이상) 검토 · 최종 수정
청구에 필요한 서류 5가지
사고 경위, 피해 사진, 누수 원인 확인 자료, 피해 복구 견적서(또는 영수증)가 기본입니다.
- 보험사
- 사고 접수일
- 접수번호
청구 순서는?
사고 접수를 먼저 해두면 손해사정사가 현장을 봐야 할 때 일정이 꼬이지 않습니다. 아랫집 복구를 먼저 해버리면 피해 확인이 어려워질 수 있으니 사진을 충분히 남기세요.
- 보험사 사고 접수
- 손해사정 방문필요 시
- 원인·피해 자료 제출
- 보상 금액 확정
- 지급
일상배상책임보험은 무엇을 보상하나요?
내 실수나 내 집 관리 문제로 다른 사람에게 손해를 끼쳤을 때 보상합니다. 누수에서는 아랫집 천장·벽지·가구 피해가 대표적입니다.
보험증권에 적힌 주택(보통 실제 거주하는 집)에서 생긴 사고여야 하고 자기부담금이 있습니다. 가입 시기와 상품에 따라 조건이 다르니 증권부터 확인하세요.
| 항목 | 보상 범위 |
|---|---|
| 아랫집 천장·벽지·가구 피해 | 대표적인 보상 대상 |
| 우리 집 배관 수리비 | 일반적으로 보상 대상 아님 |
| 누수 원인 조사 비용, 손해 방지 비용 | 상품에 따라 인정하는 경우 있음 (보험사 문의) |
| 자기부담금 | 있음 (보험증권에서 확인) |
우리 집 배관 수리비도 나오나요?
일반적으로 내 집 배관 수리비는 보상 대상이 아닙니다. 다만 상품에 따라 누수 원인 조사 비용이나 손해 방지 비용을 인정하는 경우가 있어 보험사에 문의해 보세요.
자주 묻는 질문
아랫집이 보험 처리를 요구해요. 뭐부터 하나요?
보험사에 사고 접수를 하고 누수 원인이 우리 집인지부터 확인하세요. 원인이 공용 배관이면 관리주체 쪽 문제라 우리 보험으로 처리할 일이 아닙니다.
세입자인데 보험 처리가 되나요?
세입자 본인이 가입한 일상배상책임보험으로 처리되는 경우가 있습니다. 다만 매립 배관처럼 세입자가 관리할 수 없는 건물 구조상 하자가 원인이면 세입자 보험으로는 보상받지 못할 수 있고 집주인 쪽에서 처리해야 합니다.
세 준 집에서 샌 것도 집주인 보험으로 되나요?
2020년 4월 약관 개정 이후에 가입했고 세 준 집이 보험증권에 적혀 있다면 보상받을 수 있습니다. 그 전에 가입한 보험은 실제 사는 집만 대상이라 보상이 안 될 수 있으니 보험사에 확인해 보세요.
누수 보험금에서 자기부담금은 어떻게 빠지나요?
피해 복구비에서 증권에 적힌 대물 자기부담금을 뺀 금액이 지급됩니다. 금액은 가입 시기와 상품마다 달라 보험증권 특약란부터 확인하세요.
누수 보험 청구는 언제까지 해야 하나요?
상법 제662조에 따라 보험금 청구권은 3년이 지나면 소멸합니다. 다만 늦을수록 원인과 피해를 확인하기 어려워지니 누수를 안 날 바로 사고 접수를 해 두세요.
보험사 손해사정사가 오면 뭘 보여주나요?
탐지 결과 사진과 원인 설명, 아랫집 피해 사진을 보여주시면 됩니다. 요청하시면 탐지 내용을 서면으로 정리해 드립니다.
누수 보험금은 누구한테 들어가나요?
피해를 본 아랫집에 보험사가 바로 지급하거나 우리 집이 먼저 배상한 뒤 돌려받는 방식 중 하나로 처리됩니다. 어느 쪽으로 할지는 손해사정 단계에서 보험사와 정하시면 됩니다.
관련 가이드
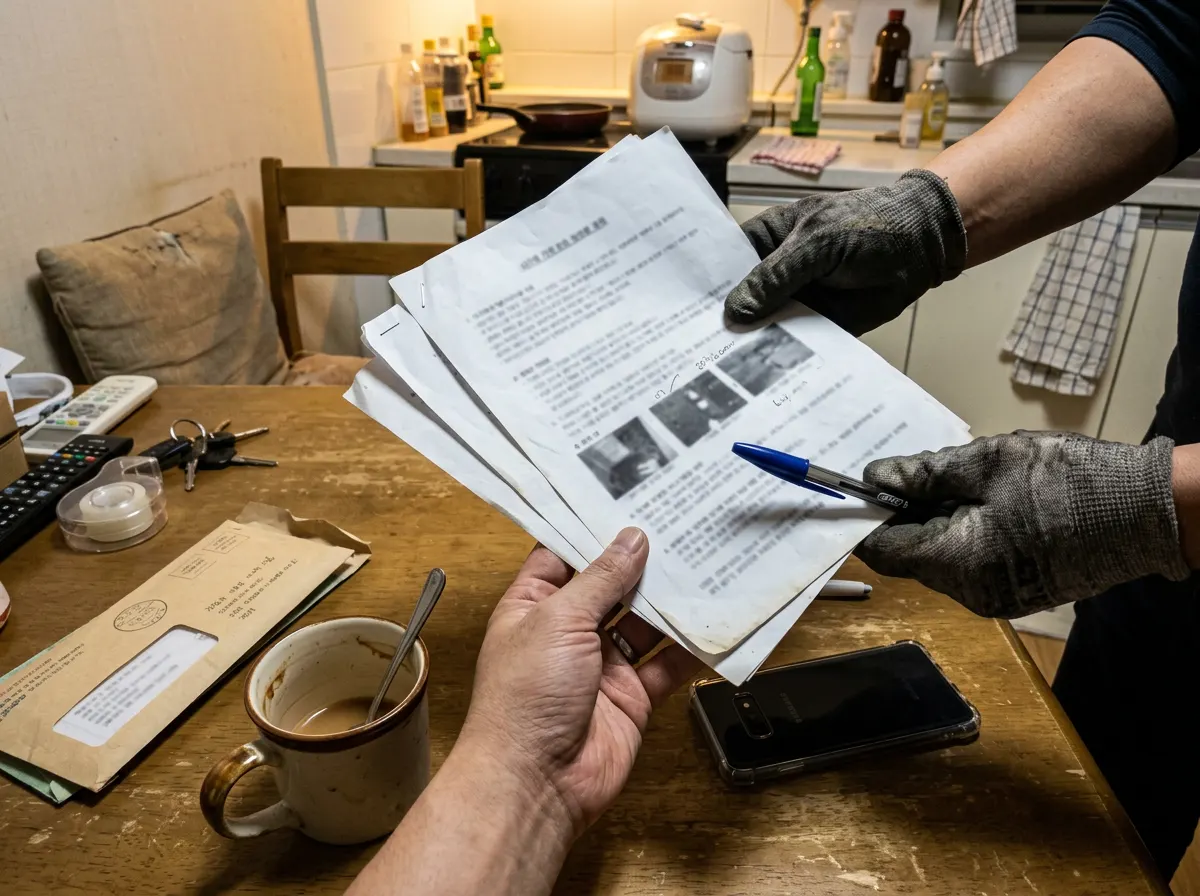
보험사에 낼 원인 확인서를 드립니다
누수 위치 사진, 원인, 조치 내용을 확인서로 드립니다. 일상배상책임보험 청구 때 보험사가 가장 먼저 찾는 서류입니다.
일상배상책임보험 청구용 원인 확인서·사진 제공